Domain steuerberater-allgaeu.de kaufen?
Wir ziehen mit dem Projekt
steuerberater-allgaeu.de um.
Sind Sie am Kauf der Domain
steuerberater-allgaeu.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerberater-allgaeu.de kaufen?
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Ähnliche Suchbegriffe für Der-PKW-im-Steuerrecht
Top-Angebote
Produkte zum Begriff Der-PKW-im-Steuerrecht:
-
Lernquiz SteuerrechtSteuerrecht Spielend Leicht Erlernen.ob Allein Oder In Der Gruppe, Zuhause Oder Unterwegs, Mit Den 500 Frage- Und Antwortkarten Des Lernquiz Steuerrecht Macht Das Lernen Gleich Viel Mehr Spaß. Testen Sie Spielend Leicht Wie Gut Sie Sich...49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationalisierung und Digitalisierung der Buchführung im deutschen Steuerrecht, Fachbücher von Daniel RüscherDas Fachbuch "Internationalisierung und Digitalisierung der Buchführung im deutschen Steuerrecht" von Daniel Rüscher bietet eine umfassende Analyse der rechtlichen Rahmenbedingungen für die Buchführung im Kontext der fortschreitenden Digitalisierung und Internationalisierung. Es beleuchtet die gesetzlichen Vorgaben, insbesondere die Vorschriften des § 146 AO, und diskutiert die praktischen Herausforderungen, die sich aus der Verlagerung von Buchführungsprozessen ins Ausland ergeben. Die Arbeit geht auf die Reformen der Jahre 2008, 2010 und 2020 ein, die komplexe Ausnahmen für die Buchführung im Ausland normieren. Zudem werden Compliance-Strategien entwickelt, um die bestehenden Vorgaben praxistauglich anzuwenden. Das Buch richtet sich an Fachleute im Bereich Steuerrecht und bietet rechtspolitische Empfehlungen sowie Handlungsoptionen für die Finanzverwaltung im internationalen und europäischen Kontext.149,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Niessbrauch im Zivil- und Steuerrecht, Fachbücher von Hellmut Götz, Christoph HülsmannDas Fachbuch "Der Niessbrauch im Zivil- und Steuerrecht" bietet eine umfassende und fundierte Einführung in das komplexe Thema des Niessbrauchs, das insbesondere im Kontext von Vermögensübertragungen und vorweggenommener Erbfolge von grosser praktischer Bedeutung ist. Die 13. Auflage des Handbuchs stellt eine wertvolle Ressource für Praktiker dar, die sich mit den zivilrechtlichen und steuerrechtlichen Aspekten des Niessbrauchs auseinandersetzen. Die Autoren, Christoph Hülsmann, Rudolf Jansen und Hellmut Götz, haben die Inhalte auf den aktuellen Stand der Rechtsprechung und Literatur bis zum 1. Januar 2023 aktualisiert. Das Buch bietet nicht nur eine klare Darstellung der relevanten Vorschriften, sondern auch praktische Hilfsmittel wie Vertrags- und Testamentsmuster sowie Niessbraucherlasse. Ein detailliertes Stichwortverzeichnis ermöglicht den schnellen Zugriff auf spezifische Themen und Fragen, die im Zusammenhang mit Niessbrauch stehen.76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wertungen im Steuerrecht, Fachbücher von Meret CajacobDie Steuerverwaltung trifft täglich zahlreiche Entscheidungen. Von aussen betrachtet lassen sich diese nicht immer nachvollziehen, da neben Rechtsnormen auch ausserrechtliche Faktoren darauf einwirken. Das Werk untersucht diese, indem es in einem ersten Schritt die Entscheidungsspielräume herausarbeitet und in einem zweiten Schritt ein Modell für die Erfassung ausserrechtlicher Einflüsse entwickelt. Dafür stellt die Autorin der rechtsdogmatischen Perspektive einen rechtssoziologischen Ansatz gegenüber. Sie zeichnet das Bild einer Steuerverwaltung, die um den steten Ausgleich der Interessen von Politik, Steuerpflichtigen und Personal bemüht ist. Der Ansatz ermöglicht einen gewinnbringenden Einblick in die tägliche Arbeit der Steuerverwaltung.84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was ist der gemeine Wert im Steuerrecht?
Der gemeine Wert im Steuerrecht bezieht sich auf den aktuellen Marktwert eines Vermögensgegenstandes, der bei einem Verkauf erzielt werden könnte. Er dient als Grundlage für die Berechnung von Steuern, insbesondere bei der Einkommensteuer und der Erbschaftssteuer. Der gemeine Wert wird oft durch Gutachten von Sachverständigen oder durch Vergleiche mit ähnlichen Transaktionen ermittelt. Er ist wichtig, um sicherzustellen, dass Vermögenswerte angemessen besteuert werden und keine Steuerhinterziehung stattfindet. In vielen Fällen kann der gemeine Wert von Vermögensgegenständen auch von den Steuerzahlern selbst geschätzt werden, jedoch müssen diese Schätzungen oft durch unabhhängige Gutachten bestätigt werden. **
Was sind außergewöhnliche Belastungen im Steuerrecht?
Was sind außergewöhnliche Belastungen im Steuerrecht? Außergewöhnliche Belastungen sind Kosten, die über das übliche Maß hinausgehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Krankheitskosten, Kosten für eine notwendige Heilbehandlung, Unterhaltszahlungen an bedürftige Personen oder Katastrophenschäden. Um diese Belastungen steuerlich absetzen zu können, müssen sie zwangsläufig entstanden sein und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen beeinträchtigen. Es gelten jedoch bestimmte Höchstgrenzen und zumutbare Eigenbelastungen, die berücksichtigt werden müssen. **
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Top-Angebote
Produkte zum Begriff Der-PKW-im-Steuerrecht:
-
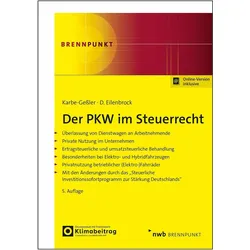
Der PKW im Steuerrecht, Ratgeber von Daniel Eilenbrock, Daniela Karbe-GesslerDie Überlassung eines Firmenwagens oder eines (Elektro-) Fahrrades zur privaten Nutzung sind beliebte Bestandteile in Gehaltsverhandlungen und aus dem Berufsalltag nicht mehr wegzudenken. Zuletzt sind zum 1. Juli 2025 durch das steuerliche Investitionssofortprogramm zur Stärkung Deutschlands Änderungen bei der Besteuerung von Elektrofahrzeugen in Kraft getreten. Darüber hinaus stellen sich bei der privaten Nutzung von Dienstfahrzeugen durch Arbeitnehmer oder Unternehmer teils sehr differenzierte steuerliche Fragen, die häufig Schwerpunkt in Lohnsteueraussenprüfungen und Betriebsprüfungen sind. Sämtliche Fragen, die in der täglichen Praxis auftreten können, beantwortet der aktuelle Brennpunkt 'Der PKW im Steuerrecht'. Die neuesten gesetzlichen Regelungen sowie aktuelle Rechtsprechung und die geltenden Verwaltungsanweisungen wurden berücksichtigt. Mit praktischen Beispielen und zahlreichen Grafiken werden mögliche Problemfelder aufgezeigt und deren optimale steuerliche Handhabung erläutert. Inhaltsverzeichnis: A. Ertragsteuerliche Einordnung des PKWs zum Privat- und Betriebsvermögen B. Die PKW-Gestellung an Arbeitnehmer/-innen C. Elektromobilität D. Gehaltsumwandlung und Leasing E. Private Nutzung von Fahrrädern F. Aktuelle Rechtsprechung G. Fahrzeuge in der Gewinnermittlung H. Umsatzsteuerliche Behandlung.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Europarechtliche Grenzen der Grössendifferenzierung im Steuerrecht, Fachbücher von Paul HintermayerDas Fachbuch "Europarechtliche Grenzen der Grössendifferenzierung im Steuerrecht" bietet eine tiefgehende Analyse der komplexen Wechselwirkungen zwischen nationaler Steuersouveränität und den Regeln des europäischen Binnenmarktes. Der Autor beleuchtet die Herausforderungen, die sich bei der steuerlichen Differenzierung nach Unternehmensgrössen ergeben. Insbesondere wird untersucht, inwieweit eine systematische Mehrbelastung grösserer Unternehmen im Vergleich zu kleineren als Verletzung der Grundfreiheiten oder als verbotene Beihilfe interpretiert werden kann. Durch die Betrachtung verschiedener dogmatischer Ansätze wird ein umfassendes Verständnis für die rechtlichen Rahmenbedingungen geschaffen. Das Buch richtet sich an Fachleute im Bereich Steuerrecht sowie an Studierende, die sich mit den rechtlichen Aspekten der Unternehmensbesteuerung im europäischen Kontext auseinandersetzen möchten.119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lernquiz SteuerrechtSteuerrecht Spielend Leicht Erlernen.ob Allein Oder In Der Gruppe, Zuhause Oder Unterwegs, Mit Den 500 Frage- Und Antwortkarten Des Lernquiz Steuerrecht Macht Das Lernen Gleich Viel Mehr Spaß. Testen Sie Spielend Leicht Wie Gut Sie Sich...49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationalisierung und Digitalisierung der Buchführung im deutschen Steuerrecht, Fachbücher von Daniel RüscherDas Fachbuch "Internationalisierung und Digitalisierung der Buchführung im deutschen Steuerrecht" von Daniel Rüscher bietet eine umfassende Analyse der rechtlichen Rahmenbedingungen für die Buchführung im Kontext der fortschreitenden Digitalisierung und Internationalisierung. Es beleuchtet die gesetzlichen Vorgaben, insbesondere die Vorschriften des § 146 AO, und diskutiert die praktischen Herausforderungen, die sich aus der Verlagerung von Buchführungsprozessen ins Ausland ergeben. Die Arbeit geht auf die Reformen der Jahre 2008, 2010 und 2020 ein, die komplexe Ausnahmen für die Buchführung im Ausland normieren. Zudem werden Compliance-Strategien entwickelt, um die bestehenden Vorgaben praxistauglich anzuwenden. Das Buch richtet sich an Fachleute im Bereich Steuerrecht und bietet rechtspolitische Empfehlungen sowie Handlungsoptionen für die Finanzverwaltung im internationalen und europäischen Kontext.149,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
Ähnliche Suchbegriffe für Der-PKW-im-Steuerrecht
-
Der Niessbrauch im Zivil- und Steuerrecht, Fachbücher von Hellmut Götz, Christoph HülsmannDas Fachbuch "Der Niessbrauch im Zivil- und Steuerrecht" bietet eine umfassende und fundierte Einführung in das komplexe Thema des Niessbrauchs, das insbesondere im Kontext von Vermögensübertragungen und vorweggenommener Erbfolge von grosser praktischer Bedeutung ist. Die 13. Auflage des Handbuchs stellt eine wertvolle Ressource für Praktiker dar, die sich mit den zivilrechtlichen und steuerrechtlichen Aspekten des Niessbrauchs auseinandersetzen. Die Autoren, Christoph Hülsmann, Rudolf Jansen und Hellmut Götz, haben die Inhalte auf den aktuellen Stand der Rechtsprechung und Literatur bis zum 1. Januar 2023 aktualisiert. Das Buch bietet nicht nur eine klare Darstellung der relevanten Vorschriften, sondern auch praktische Hilfsmittel wie Vertrags- und Testamentsmuster sowie Niessbraucherlasse. Ein detailliertes Stichwortverzeichnis ermöglicht den schnellen Zugriff auf spezifische Themen und Fragen, die im Zusammenhang mit Niessbrauch stehen.76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wertungen im Steuerrecht, Fachbücher von Meret CajacobDie Steuerverwaltung trifft täglich zahlreiche Entscheidungen. Von aussen betrachtet lassen sich diese nicht immer nachvollziehen, da neben Rechtsnormen auch ausserrechtliche Faktoren darauf einwirken. Das Werk untersucht diese, indem es in einem ersten Schritt die Entscheidungsspielräume herausarbeitet und in einem zweiten Schritt ein Modell für die Erfassung ausserrechtlicher Einflüsse entwickelt. Dafür stellt die Autorin der rechtsdogmatischen Perspektive einen rechtssoziologischen Ansatz gegenüber. Sie zeichnet das Bild einer Steuerverwaltung, die um den steten Ausgleich der Interessen von Politik, Steuerpflichtigen und Personal bemüht ist. Der Ansatz ermöglicht einen gewinnbringenden Einblick in die tägliche Arbeit der Steuerverwaltung.84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
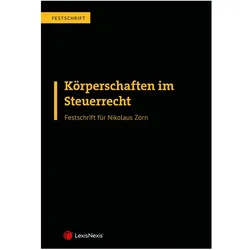
Achatz:Körperschaften im Steuerrecht -, Fachbücher von Markus AchatzSenatspräsident Univ.-Prof. Dr. Nikolaus Zorn hat die steuerrechtliche Rechtsprechung des VwGH über Jahrzehnte massgeblich geprägt. Sein wissenschaftliches Spektrum ist umfassend, wobei er der Besteuerung von Körperschaften immer einen besonderen Stellenwert eingeräumt hat. Anlässlich des 65. Geburtstages von Nikolaus Zorn widmen ihm Steuerrechtsexpert:innen aus Deutschland und Österreich deshalb diese Festschrift zu 'Körperschaften im Steuerrecht'. Der Kreis der namhaften Autor:innen umfasst Vertreter:innen aus Wissenschaft, Gerichtsbarkeit, Finanzverwaltung und Steuerberatung. Die Beiträge beschäftigen sich mit: · Grundsatzfragen der Besteuerung von Körperschaften · Praxisfragen zur Besteuerung von Körperschaften · Körperschaften in der Umsatzsteuer und im Verfahrensrecht · Körperschaften im internationalen Steuerrecht.145,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
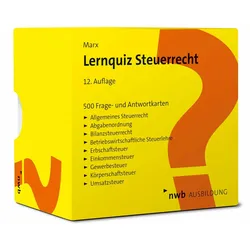
Lernquiz Steuerrecht, FachbücherSteuerrecht spielend leicht erlernen. Ob allein oder in der Gruppe, zuhause oder unterwegs, mit den 500 Frage- und Antwortkarten des Lernquiz Steuerrecht macht das Lernen gleich viel mehr Spass. Testen Sie spielend leicht, wie gut Sie sich beispielsweise mit der Abgabenordnung, den Ertragsteuern, der Umsatzsteuer oder dem Bilanzsteuerrecht auskennen. Der Kreativität, eigene Lernstrategien oder gar Spielregeln zu entwerfen, sind dabei keine Grenzen gesetzt. Führen Sie sich alle relevanten Lerninhalte kurz vor der Prüfung noch einmal auf unterhaltsame Weise vor Augen. So prägen Sie sich diese sicher ein und werden fit für Ihre Prüfung. Rechtsstand ist der 1. 5. 2025. Inhaltsverzeichnis: 500 Frage- und Antwortkarten: Allgemeines Steuerrecht, Abgabenordnung, Bilanzsteuerrecht, betriebswirtschaftliche Steuerlehre, Erbschaftsteuer, Einkommensteuer, Gewerbesteuer, Körperschaftsteuer, Umsatzsteuer.44,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was ist der gemeine Wert im Steuerrecht?
Der gemeine Wert im Steuerrecht bezieht sich auf den aktuellen Marktwert eines Vermögensgegenstandes, der bei einem Verkauf erzielt werden könnte. Er dient als Grundlage für die Berechnung von Steuern, insbesondere bei der Einkommensteuer und der Erbschaftssteuer. Der gemeine Wert wird oft durch Gutachten von Sachverständigen oder durch Vergleiche mit ähnlichen Transaktionen ermittelt. Er ist wichtig, um sicherzustellen, dass Vermögenswerte angemessen besteuert werden und keine Steuerhinterziehung stattfindet. In vielen Fällen kann der gemeine Wert von Vermögensgegenständen auch von den Steuerzahlern selbst geschätzt werden, jedoch müssen diese Schätzungen oft durch unabhhängige Gutachten bestätigt werden. **
-
Was sind außergewöhnliche Belastungen im Steuerrecht?
Was sind außergewöhnliche Belastungen im Steuerrecht? Außergewöhnliche Belastungen sind Kosten, die über das übliche Maß hinausgehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Krankheitskosten, Kosten für eine notwendige Heilbehandlung, Unterhaltszahlungen an bedürftige Personen oder Katastrophenschäden. Um diese Belastungen steuerlich absetzen zu können, müssen sie zwangsläufig entstanden sein und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen beeinträchtigen. Es gelten jedoch bestimmte Höchstgrenzen und zumutbare Eigenbelastungen, die berücksichtigt werden müssen. **
-
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.